Financer un terrain puis une construction ne se monte pas comme l'achat d'une maison déjà bâtie. Au moment d'acheter le terrain, il n'y a pas encore de bâtiment à hypothéquer, et les travaux se paient par étapes, à mesure qu'ils avancent. Voici comment ce financement se structure habituellement au Québec, dans quel ordre les choses se placent, et ce qu'il faut valider avec un courtier hypothécaire ou votre institution financière.
Deux temps : le terrain, puis la construction
Le premier achat est celui du terrain. Le deuxième finance la construction elle-même. Les deux ne se comportent pas de la même façon.
Pour le terrain, la mise de fonds demandée est souvent plus élevée que pour une propriété déjà construite, parce que la garantie est un lot sans bâtiment. Certaines institutions acceptent de financer le terrain seul, d'autres préfèrent attendre que le projet de construction soit défini avant de s'engager.
Pour la construction, on parle généralement d'un prêt construction. L'argent n'est pas versé d'un coup : il est débloqué par tranches, à mesure que les étapes sont réalisées et vérifiées. Cette façon de faire protège le prêteur, mais elle demande au propriétaire de suivre l'avancement du chantier de près.
La mise de fonds
La mise de fonds est la partie du projet que vous payez vous-même. Sur un projet de terrain et de construction, elle doit souvent couvrir une part plus grande du coût total que sur une maison existante, parce que le prêteur avance sur un bien qui n'existe pas encore.
Deux points comptent. D'abord, la mise de fonds peut provenir d'une épargne, d'un don familial documenté ou, dans certains cas, d'un régime enregistré comme le RAP pour une première propriété. Les règles varient : validez ce qui s'applique à votre situation. Ensuite, une partie du budget doit rester disponible après la transaction, pour les imprévus et les frais qui surviennent en cours de chantier.
Les décaissements par étapes
Le prêt construction se débloque selon l'avancement des travaux. Chaque tranche correspond à une étape franchie :
- l'achat du terrain et la préparation du site;
- l'excavation et la fondation;
- la charpente et la toiture;
- l'enveloppe, la plomberie et l'électricité;
- la finition intérieure, puis la remise des clés.
Chaque décaissement s'accompagne souvent d'une inspection pour confirmer que l'étape est terminée. Une étape mal documentée peut retarder le versement suivant, et donc le chantier. Un échéancier écrit, avec les responsabilités de chacun, aide à éviter ces blocages. Pour le détail des étapes d'un projet neuf, voyez notre article sur construire sa maison sur un terrain.
Les coûts qui s'ajoutent au prix de la maison
Le financement doit couvrir plus que la facture de l'entrepreneur. Certains postes sortent souvent du devis de construction et doivent être prévus à part. À titre indicatif, et selon les repères de la région : le puits coûte environ 10 000 $, et l'installation septique complète de 20 000 $ à 22 000 $. S'ajoutent les droits de mutation, les honoraires du notaire, les permis municipaux, le raccordement électrique jusqu'au bâtiment et une réserve pour les imprévus.
Ces montants sont indicatifs. Le coût réel dépend du sol, de la longueur du chemin d'accès et des choix de finition. Pour un portrait chiffré de votre situation, un courtier hypothécaire ou votre institution financière peut préparer un scénario adapté.
L'autoconstruction
Certains acheteurs réalisent eux-mêmes une partie des travaux. L'autoconstruction peut réduire la facture, mais elle change les règles du financement. Les prêteurs encadrent ce type de projet de plus près et demandent souvent plus de preuves de compétence et d'assurances. Elle exige aussi beaucoup de temps, et un chantier qui traîne fait courir des frais de dossier et d'intérêts. Si vous envisagez cette voie, parlez-en au prêteur avant de commencer, pas après.
Un seul prix plutôt qu'un enchaînement de factures
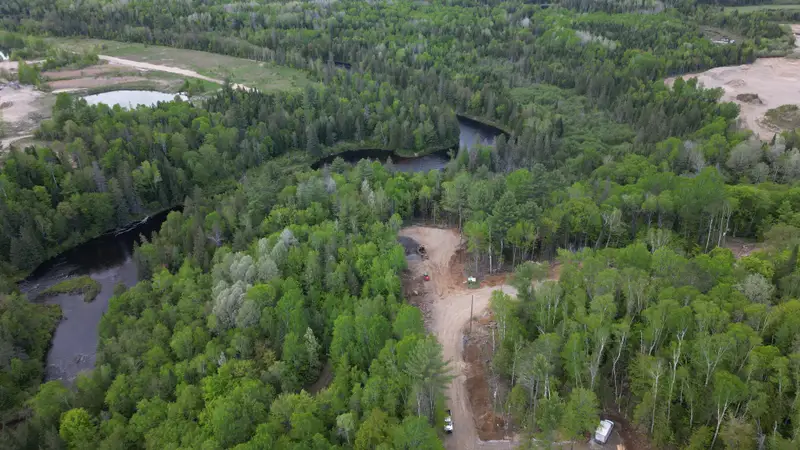
Au Havre de la Rivière, à Saint-Alphonse-Rodriguez, le projet réunit 28 terrains boisés et une maison clé en main, vendus à un seul prix, à partir de 375 000 $. Le terrain seul part de 65 000 $. Le raccordement souterrain à Hydro-Québec est prévu sur chaque terrain; le puits et l'installation septique restent à la charge du propriétaire, comme dans la plupart des projets en milieu boisé.
Un prix unique simplifie le montage financier : il n'y a pas une facture par corps de métier à faire suivre au prêteur, et le coût de base est connu dès le départ. Jusqu'au 15 novembre, l'entrée charretière, le déboisement, l'implantation préliminaire et la simulation d'orientation 3D sont inclus sans frais, une valeur de 17 500 $. Ce sont des postes que le budget doit autrement prévoir. Voir ce que comprend la promo.
Le site se trouve à environ 45 minutes de Montréal, avec un accès commun privé à la rivière, deux zones de baignade, une île privée et des sentiers. Aucun terrain ne touche directement à la rivière. Une association de propriétaires veille à l'accès équitable aux espaces communs et à leur entretien.
Par où commencer
Avant de demander un prêt, définissez le projet : quel terrain, quelle maison, quel échéancier. Pour voir concrètement ce que représentent les terrains, consultez les terrains du Havre de la Rivière. Quand vous serez prêt à discuter de votre scénario, réservez un appel pour en parler.
Cet article est un résumé général. Les conditions de financement varient d'une institution à l'autre et selon votre situation. Pour toute question financière, fiscale ou réglementaire, validez votre scénario auprès d'un courtier hypothécaire, de votre institution financière ou d'un professionnel.